Cómo está Anthropic a 24 horas de su salida a Wall Street

La compañía creadora de Claude enfrenta el examen más importante de su historia. Su crecimiento comercial, la expansión entre empresas y gobiernos, los acuerdos con gigantes tecnológicos y sus enormes necesidades de infraestructura estarán bajo la mirada de los inversores. La pregunta central es si Anthropic puede transformar su liderazgo tecnológico en rentabilidad sostenible y justificar una de las mayores valoraciones del mercado.
La salida a bolsa de Anthropic representa mucho más que la llegada de una nueva compañía tecnológica a Wall Street. Es una prueba sobre el futuro económico de la inteligencia artificial generativa: cuánto vale una empresa que desarrolla modelos avanzados, cuánto dinero necesita para mantener su competitividad y qué rentabilidad puede ofrecer después de invertir decenas de miles de millones de dólares en capacidad computacional.
La empresa fundada en 2021 por Dario Amodei, Daniela Amodei y otros exintegrantes de OpenAI tiene previsto comenzar a cotizar el jueves 19 de noviembre en Nasdaq, bajo el símbolo ANT, sujeto a la efectividad de su registro y al cierre definitivo de la colocación.
Según la tercera modificación de su prospecto presentada el 17 de noviembre ante la Comisión de Bolsa y Valores de Estados Unidos (SEC), Anthropic proyecta colocar 825 millones de acciones a un precio indicativo de entre US$70 y US$78. De ese total, aproximadamente 801,4 millones corresponden a acciones emitidas por la compañía y 23,6 millones a títulos vendidos por accionistas existentes.
El tamaño de la operación refleja la transformación de Anthropic: de laboratorio privado de investigación a una de las compañías con mayores necesidades de financiamiento del sector tecnológico. Pero el mercado no evaluará únicamente la calidad de Claude. También deberá determinar si la empresa puede sostener su crecimiento, defender sus márgenes frente a OpenAI y Google, y financiar la infraestructura necesaria para una nueva generación de sistemas de IA.
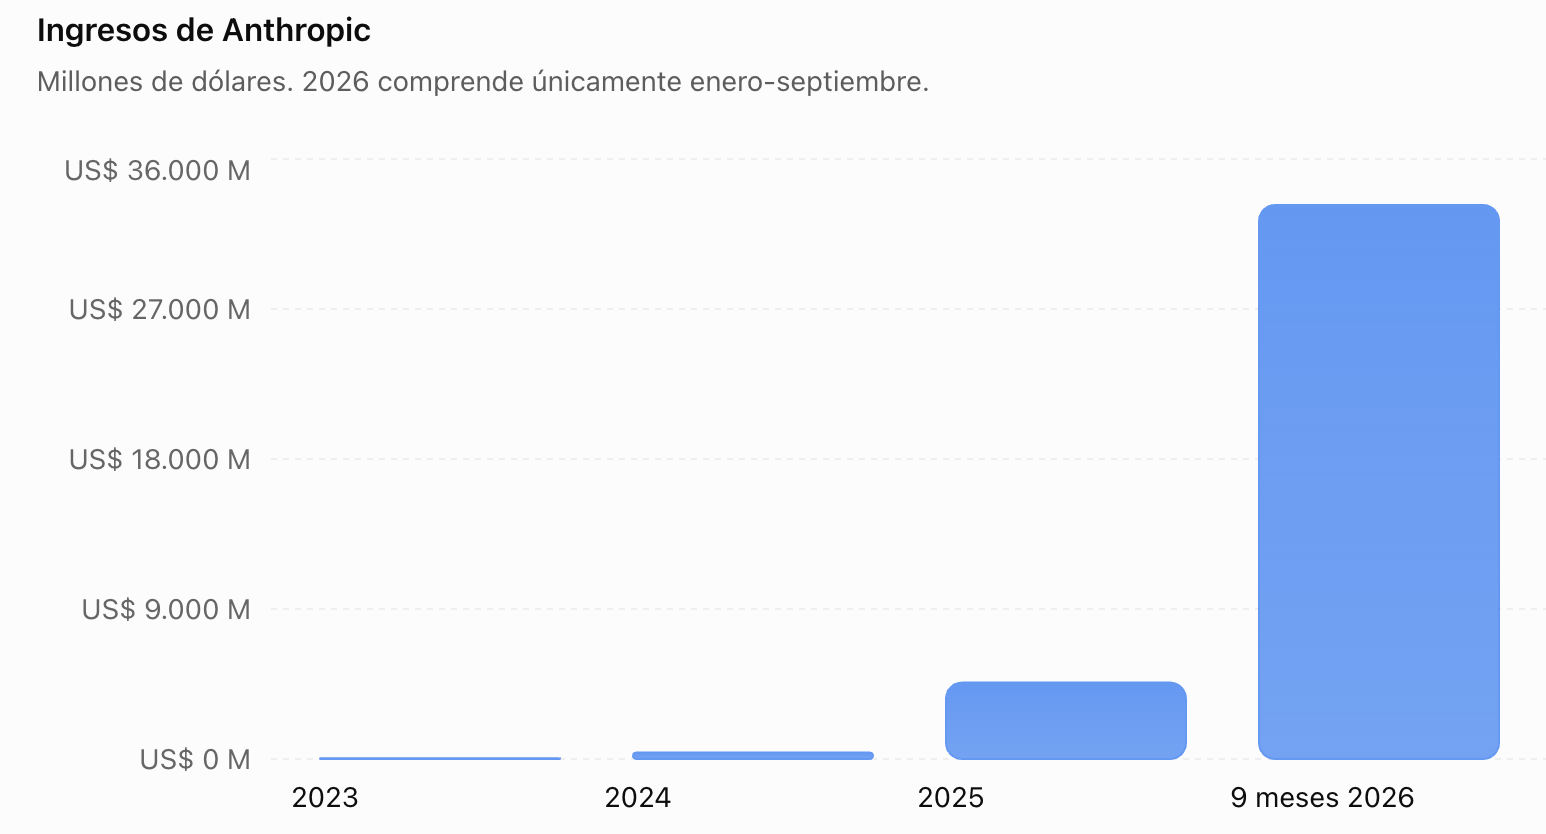
Los estados financieros muestran una combinación extraordinaria: crecimiento acelerado de las ventas y pérdidas contables de enorme magnitud. En 2025, Anthropic registró ingresos por US$4.585 millones. Durante los primeros nueve meses de 2026, esa cifra alcanzó US$33.242 millones, frente a US$2.545 millones en el período comparable del año anterior.
La expansión demuestra que la demanda comercial por inteligencia artificial avanzada ya tiene una escala significativa. Sin embargo, el crecimiento de los ingresos no equivale a generación de beneficios. La compañía registró pérdidas netas de US$41.965 millones en 2025 y US$104.039 millones entre enero y septiembre de 2026. Es importante interpretar estas cifras con precisión: el resultado neto incorpora partidas contables y financieras que no necesariamente representan salidas de efectivo equivalentes durante el período.
Para los inversores, la variable decisiva será la capacidad de transformar el aumento de ingresos en mejores márgenes operativos y, finalmente, flujo de caja libre positivo. El ritmo de ingresos de los primeros nueve meses de 2026 equivale a unos US$44.323 millones anualizados, mediante una extrapolación simple. No constituye una previsión oficial ni implica que los ingresos del cuarto trimestre deban reproducir exactamente el promedio anterior.
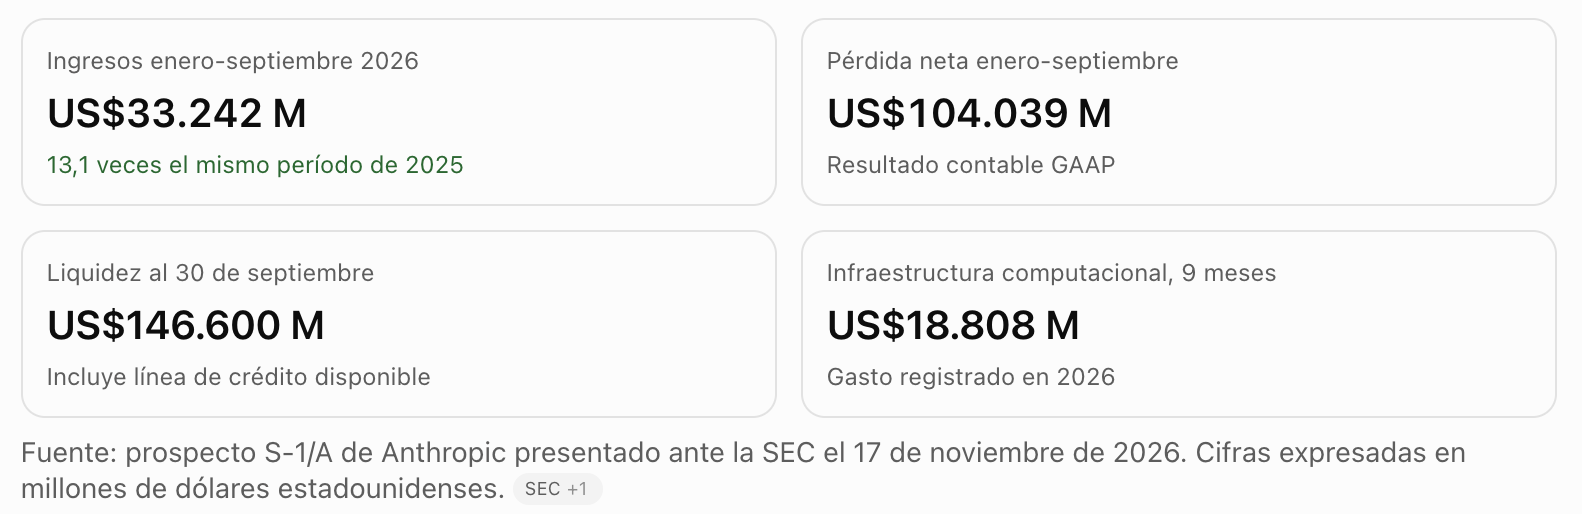
La compañía cuenta, además, con una importante reserva financiera. Al 30 de septiembre declaraba US$146.600 millones de liquidez, incluyendo efectivo, inversiones de corto plazo y disponibilidad crediticia. A ello se agregan mecanismos de financiamiento vinculados con socios estratégicos. No obstante, el prospecto también advierte sobre compromisos sustanciales de infraestructura, con aproximadamente US$70.700 millones exigibles durante los doce meses posteriores a septiembre de 2026.
Los clientes: de los usuarios de Claude a las grandes corporaciones
El negocio de Anthropic ya no puede analizarse exclusivamente por la cantidad de personas que utilizan Claude para escribir, investigar o resolver consultas. La compañía participa de distintos segmentos comerciales. Por un lado, ofrece suscripciones individuales y profesionales. Por otro, comercializa acceso a modelos mediante interfaces de programación, contratos empresariales y servicios distribuidos a través de plataformas de infraestructura.
La diferencia es estratégica. Un usuario particular puede pagar una suscripción mensual relativamente limitada, mientras que una organización puede incorporar modelos de IA en miles de procesos internos, productos digitales o servicios para sus propios clientes.
En ese segundo mercado, el valor económico no depende solamente del número de usuarios, sino del volumen de procesamiento, la complejidad de las tareas y la continuidad de los contratos.
Clientes corporativos: la principal oportunidad de expansión
Anthropic busca consolidarse como proveedor de infraestructura de inteligencia artificial para grandes organizaciones. Sus productos empresariales permiten aplicar modelos a desarrollo de software, análisis documental, operaciones financieras, automatización administrativa, investigación y atención al cliente. Entre sus principales canales de llegada al mercado figuran las alianzas con Amazon Web Services y Google Cloud, que permiten integrar sus modelos en entornos tecnológicos utilizados por grandes corporaciones.
La relación con Microsoft amplía, a su vez, el alcance de Claude hacia herramientas habituales del trabajo empresarial. Durante 2026, Anthropic profundizó las integraciones con Excel, Word, PowerPoint y Outlook. También anunció una colaboración con Moody's para facilitar análisis financieros y crediticios desde entornos asistidos por IA.
Estas alianzas muestran un cambio de estrategia: en lugar de depender únicamente de que los usuarios ingresen a Claude, Anthropic busca que sus modelos funcionen dentro de las aplicaciones que las empresas ya utilizan. Sin embargo, la expansión comercial también plantea un riesgo. Los grandes proveedores de nube pueden actuar simultáneamente como inversores, distribuidores, clientes y competidores. Esto aumenta la escala potencial del negocio, pero introduce dependencias difíciles de reemplazar.
Gobiernos: un mercado estratégico que todavía pesa poco en la facturación
El sector público constituye una de las áreas más sensibles para el crecimiento de Anthropic. La compañía reconoce en su documentación regulatoria que tiene clientes entre agencias gubernamentales estadounidenses y extranjeras. Sin embargo, los contratos directos con organismos públicos representaron menos del 2% de sus ingresos en cada uno de los períodos informados.
Esto significa que, pese a su importancia política y estratégica, el negocio gubernamental todavía no es uno de los principales motores de facturación. La relevancia del sector público se encuentra en su potencial de largo plazo. Los modelos avanzados pueden utilizarse en análisis de información, modernización administrativa, investigación científica, ciberseguridad y asistencia a funcionarios, siempre sujetos a requisitos de seguridad, supervisión y contratación.
Anthropic cuenta con una filial, Anthropic Public Institutions, LLC, que debe mantener habilitaciones de seguridad para ejecutar determinados contratos clasificados del Gobierno federal estadounidense. Este mercado presenta una particularidad: las decisiones comerciales pueden quedar condicionadas por políticas de seguridad nacional, cambios de administración, restricciones de contratación y controversias sobre los usos permitidos de la tecnología.
Para una empresa que pretende cotizar públicamente, el vínculo con los gobiernos representa tanto una oportunidad de crecimiento como una fuente adicional de riesgo regulatorio y reputacional.
El dato que revela la escala de su negocio corporativo
El prospecto contiene una de las cifras más relevantes para evaluar la posición comercial de Anthropic. Al 30 de septiembre de 2026, sus clientes que generaban al menos US$100.000 de ingresos durante los doce meses anteriores incluían a todas las empresas de la Fortune 10, más del 50% de las Fortune 500 y más del 30% de las Global 2000.
Además, el número de clientes que superaban ese umbral pasó de poco más de 950 en septiembre de 2025 a más de 11.900 un año después. El documento también señala que el ritmo anualizado de ingresos calculado por la compañía alcanzó aproximadamente US$81.000 millones al 31 de octubre de 2026. Esta métrica refleja la velocidad comercial más reciente, pero no equivale a ingresos efectivamente reconocidos durante un ejercicio completo.
Estas cifras permiten interpretar a Anthropic como un proveedor de tecnología corporativa de escala global, aunque no todos sus clientes necesariamente utilizan sus productos con la misma intensidad.
La principal oportunidad está en ampliar el consumo dentro de las organizaciones existentes. Una compañía puede comenzar utilizando Claude para asistencia documental y después incorporar agentes de programación, automatización de procesos y aplicaciones especializadas. Ese crecimiento dentro de una misma cuenta puede resultar tan importante como conseguir nuevos clientes.
Más allá de Claude: la apuesta por los agentes que ejecutan trabajo
Claude Code: Agente de desarrollo que puede analizar proyectos, escribir código, ejecutar pruebas y colaborar en tareas complejas de programación.
Claude Cowork: Automatización de trabajo digital, lectura de archivos, navegación entre aplicaciones y ejecución de procesos de varios pasos.
Claude Platform y API: Infraestructura para que terceros desarrollen productos y agentes basados en modelos de Anthropic, sin utilizar necesariamente la aplicación conversacional.
El desarrollo de estos productos resulta fundamental para la tesis de inversión de Anthropic. Mientras que un chatbot compite por la atención del usuario, un agente que realiza tareas productivas puede capturar una parte mayor del presupuesto tecnológico de una empresa. El prospecto indica que, entre los clientes que generaban al menos US$100.000 anuales, más de la mitad utilizaba tanto Claude Platform como alguna aplicación propia de Anthropic durante el trimestre finalizado en septiembre de 2026. A fines de 2025, esa proporción rondaba el 30%.
La estrategia consiste en pasar de vender respuestas a vender capacidad de ejecución. En ese escenario, Anthropic no compite únicamente contra otros desarrolladores de modelos. También empieza a disputar funciones tradicionalmente atendidas por empresas de software empresarial, plataformas de automatización y proveedores de servicios tecnológicos.
Los inversores y los acuerdos que financiaron el crecimiento
La historia financiera de Anthropic está estrechamente vinculada con las grandes compañías de infraestructura tecnológica. Amazon ha sido uno de sus socios más importantes, mediante inversiones, instrumentos convertibles y acuerdos de capacidad computacional. La relación permite a Anthropic acceder a recursos estratégicos, pero también la vincula comercial y financieramente con uno de los principales proveedores de servicios en la nube.
Google, por su parte, ha participado en el financiamiento y distribución de la tecnología de Anthropic. Su plataforma cloud constituye otro canal fundamental para llegar a grandes empresas.
En febrero de 2026, Anthropic anunció una Serie G de US$30.000 millones, con una valoración posterior a la inversión de US$380.000 millones. En mayo comunicó una Serie H de US$65.000 millones, que elevó su valoración privada a US$965.000 millones. La dimensión de estas operaciones muestra que el mercado privado ya había asignado a Anthropic un valor comparable al de algunas de las mayores corporaciones del mundo.
Sin embargo, una valoración privada y una capitalización bursátil no son equivalentes. La salida a bolsa introduce negociación diaria, liquidez y una valoración determinada continuamente por compradores y vendedores. El acuerdo de financiamiento con Amazon es particularmente significativo. La documentación presentada ante la SEC detalla instrumentos convertibles y mecanismos de financiamiento adicional condicionados, en determinados casos, a hitos de capacidad computacional.
La relación ilustra un rasgo distintivo de la economía de la IA: los grandes inversores pueden ser simultáneamente proveedores de infraestructura y socios comerciales de las empresas que financian. Esto genera sinergias, pero también obliga a examinar cuánto del crecimiento depende de relaciones estratégicas concentradas.
La rentabilidad: el desafío que Wall Street no puede ignorar
El principal interrogante financiero no es si Anthropic puede seguir vendiendo inteligencia artificial. Los ingresos demuestran que existe demanda. La cuestión es si podrá producir y distribuir esa tecnología con márgenes suficientes para justificar su valoración. El entrenamiento de modelos avanzados exige inversiones en chips, centros de datos, energía, redes y personal especializado. A ello se agrega el costo de inferencia: los recursos computacionales necesarios cada vez que un cliente utiliza los modelos.
Durante los primeros nueve meses de 2026, Anthropic registró US$18.808 millones en gastos de computación e infraestructura, frente a US$4.381 millones en el período equivalente de 2025. El crecimiento de estos costos obliga a evaluar tres variables: cuánto disminuye el costo de procesar cada tarea, cuánto está dispuesto a pagar el cliente y qué proporción de los ingresos debe reinvertirse para mantener la competitividad tecnológica.
El prospecto también incorpora gastos financieros, compensaciones en acciones y otros conceptos que influyen sobre las pérdidas netas. Por eso, no sería correcto interpretar los US$104.039 millones de pérdidas como dinero consumido íntegramente en operaciones durante nueve meses. El análisis de rentabilidad requiere distinguir el resultado contable, el resultado operativo ajustado y el flujo de caja.
¿Para qué necesita Anthropic salir a bolsa?
La IPO responde a una combinación de necesidades financieras, comerciales y estratégicas. La primera es obtener capital para financiar infraestructura y desarrollo. Al precio medio indicativo de US$74 por acción, la venta primaria de aproximadamente 801,4 millones de acciones representa cerca de US$59.300 millones brutos para la compañía, antes de comisiones y gastos.
La operación también contempla una colocación privada concurrente. Anthropic estima que ambas transacciones podrían proporcionarle aproximadamente US$84.600 millones netos, bajo los supuestos establecidos en el prospecto.
La segunda ventaja es el acceso recurrente al mercado de capitales. Una empresa cotizante puede utilizar acciones y otros instrumentos financieros para financiar inversiones, adquisiciones y planes de expansión.
La tercera es ofrecer liquidez a inversores y empleados, aunque las restricciones de venta y los períodos de bloqueo limitan cuándo podrán venderse determinadas participaciones.
La cuarta es fortalecer su posición comercial. Para grandes clientes corporativos y gubernamentales, la publicación periódica de información financiera puede facilitar la evaluación de riesgos y la continuidad de contratos a largo plazo.
Sin embargo, cotizar también impone obligaciones: divulgar resultados trimestrales, responder a los accionistas, justificar las inversiones y administrar la presión sobre márgenes y beneficios. La tensión será especialmente relevante para Anthropic, constituida como public benefit corporation, con una estructura de gobierno corporativo diseñada para contemplar su misión de desarrollo responsable de IA junto con los intereses económicos de sus accionistas.
El efecto sobre OpenAI, Google y el resto de la industria
La cotización de Anthropic podría establecer una nueva referencia de mercado para las compañías dedicadas al desarrollo de modelos fundacionales. Hasta ahora, gran parte de las valoraciones de los principales laboratorios de IA se determinó mediante rondas privadas, acuerdos estratégicos y operaciones con inversores institucionales.
La llegada de Anthropic a Nasdaq permitirá observar cuánto están dispuestos a pagar los inversores públicos por una compañía que combina crecimiento extraordinario, grandes pérdidas y necesidades intensivas de capital.
Para OpenAI, el debut puede funcionar como una referencia directa. Si Anthropic obtiene una recepción favorable y sostiene una valoración elevada, reforzaría la tesis de que los desarrolladores de modelos avanzados pueden acceder a grandes cantidades de capital público.
Google y Microsoft enfrentan una situación diferente. Ambas poseen negocios consolidados que generan recursos para financiar sus inversiones en IA. Anthropic, en cambio, depende mucho más directamente de la evolución económica de esta tecnología.
Los proveedores de chips e infraestructura, como Nvidia y AMD, también tienen motivos para seguir la operación. Una mayor capacidad financiera de los laboratorios podría sostener la demanda de hardware y servicios computacionales. No obstante, una eventual corrección de las valoraciones de IA podría provocar que los inversores revisaran las expectativas de gasto en centros de datos, energía y semiconductores.
El impacto se extendería a las startups que desarrollan aplicaciones sobre modelos de terceros. La presión bursátil para mejorar los márgenes podría acelerar cambios en los precios de las API, en los contratos empresariales y en las condiciones de acceso a modelos avanzados.
El presente informe tiene carácter exclusivamente informativo y educativo, y no constituye una oferta de compra o venta, ni una recomendación personalizada de inversión. Toda inversión en el mercado de capitales conlleva riesgos, incluyendo la posible pérdida del capital invertido. Rendimientos pasados no garantizan resultados futuros. Antes de tomar cualquier decisión financiera, cada inversor debe realizar su propio análisis y consultar con un asesor financiero debidamente matriculado.